 黒沼史宜
1. はじめに:歴史的転換期を迎える生命保険会社の資産運用
生命保険会社の資産運用部門(アセットマネジメント部門)は、業界全体で数百兆円規模という巨額の資金を長期運用する、日本市場において極めて影響力の大きな機関投資家です。
過去10年以上の超低金利環境下において、生保の運用部門は「国内債券では利回りが確保できない」という構造的な悩みを抱え、為替ヘッジ付きの外債や株式などのリスク資産へ依存を強めていました。
しかし、日本銀行の金融政策正常化に伴う金利上昇と、経済価値ベース新規制「ESR(経済価値ベースのソルベンシー比率)」の本格適用という2つの大きな構造変化により、運用現場は「金利のある世界・超長期円債への回帰」という歴史的なパラダイムシフトを迎えています。
この環境変化に伴い、金融業界の転職市場においても生保運用部門による銀行・証券・アセットマネジメント等からの高度専門人材の獲得競争が急速に加速しています。本記事では、生保運用における最新トレンドから中途採用市場の実態、選考対策までを体系的に解説します。
2. 生保運用部門を取り巻く「2つの構造変化」
生保の運用は、一般的な投資信託やヘッジファンドと大きく異なり、「将来の保険金支払い(負債)」に資産の特性を合わせる「ALM(資産・負債総合管理)」が基本原則となります。この運用基盤を大きく変えたのが以下の2つの要因です。
① 日本銀行の政策金利引き上げと「超長期金利」の上昇
長年にわたる超低金利政策からの脱却により、日本の超長期金利(20年・30年・40年国債利回りなど)が上昇しました。
これにより、かつて0.5%前後まで低迷していた超長期国債の利回りが急上昇。30年国債利回りが4%前後まで達するなど、契約者に約束している平均予定利率(会社により2%前後)を大きく上回る水準となっています。外債やリスク資産に過度に頼らずとも、国内債券を中心に十分な利ざや(スプレッド)と長期的に安定したインカムゲインを確保できる環境が再構築されました。
② 経済価値ベース新規制「ESR(経済価値ベースのソルベンシー比率)」の適用
- 日本の保険業界では、健全性を測る新たな評価尺度として「ESR(Economic value-based Solvency Ratio)」が導入され、2025年度に導入・2026年3月期決算より本格開示および適用が開始されています。
- 従来の旧基準: 負債(責任準備金)を契約時の予定利率で固定して評価する「ロックイン方式」が採られており、金利変動に伴う負債の経済価値の変化が十分に反映されなかった。
- 新基準「ESR」(経済価値ベース評価): 健全性規制上の計算において、資産だけでなく「将来支払う保険金(負債)」も市場金利で割り引いて評価する。
この健全性規制上の評価移行に伴い、金利変動時に「資産の評価額」と「負債の評価額」のバランスが崩れると、ESR(適格資本と所要資本の比率、健全性を示す規制上の指標)が大きく変動するリスクが可視化されました。そのため、運用部門では「資産と負債の金利感応度(デュレーション)の差を極限まで縮めること」が至上命令となったのです。
3. 生保運用部門における主要な3つの最新トレンド
こうした二重の構造変化を受け、初期の積み増しが一巡した足元では、円債の入れ替えや乗換運用を中心に、生保各社の戦略に応じた運用ポートフォリオ(資産配分)の再構築が進んでいます。
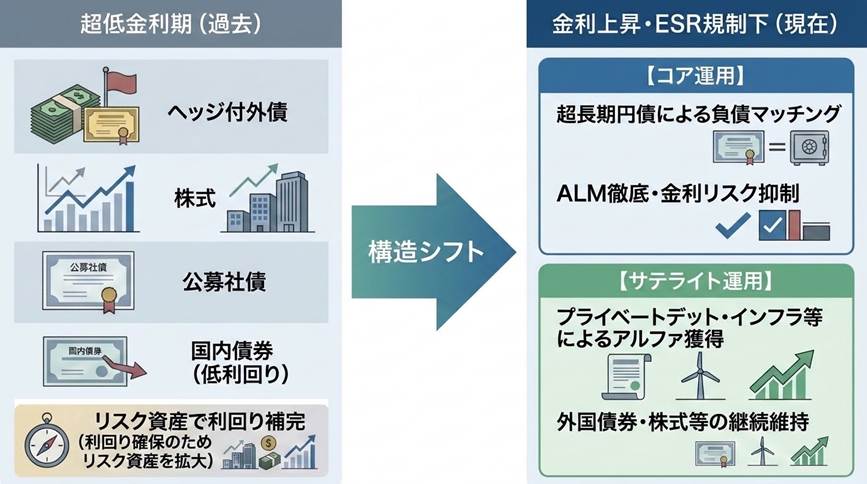
【生保運用ポートフォリオの構造シフト(運用環境の変化による変化)】
| 項目 | 超低金利期(過去) | 金利上昇・ESR規制下(現在) |
| コア運用(メイン) | ヘッジ付外債、株式、公募社債、国内債券(低利回り) | 【コア運用】超長期国債・超長期社債への回帰による負債マッチング |
| サテライト運用(収益補完) | 高リスク資産で利回りを補完(利回り確保のためリスク資産を拡大) | 【サテライト】プライベートデット・インフラ・外国債券(ヘッジ付きは円債代替)・株式等による超過収益(α)獲得 |
| ALM・リスク管理方針 | デュレーション・ギャップが存在(ALMの乖離) | ALM徹底・金利リスクの抑制・管理 |
トレンド①:「円債回帰」と低利回り既発債の乗換運用(損出し)
近年の主なトレンドは「国内超長期金利の劇的な上昇に伴う国内債券への資金回帰」です。
- 外債からのシフトと円債回帰: 2023年前後において米欧高金利に伴う為替ヘッジコストの高止まりでヘッジ外債の逆ザヤ化が多発した経緯もあり、足元では何よりも国内超長期金利の劇的な上昇を主因として、国内超長期国債・社債への資金回帰およびポジション再構成が着実に進んでいます。
- 低利回り債の乗換運用(損出し): マイナス金利期に購入した低利回りの既発国債などを売却して評価損・売却損を認識しつつ、より高利回りの新発・既発国債へと乗り換える「入れ替え運用」が中心となっています。生保ごとの状況に応じつつも、一時的な売却損を出して将来のインカムゲインを底上げする合理的判断が広いレベルで実行されています。
トレンド②:ALM(資産・負債総合管理)の超高度化とデリバティブ活用
ESR規制下では、資産と負債の金利リスクのズレ(デュレーション・ギャップ)を解消することが不可欠です。
生保の負債(保険契約)は20年を超える超長期に及ぶため、資産側の期間が短すぎると「金利変動時に資産と負債の評価額にブレが生じ、ESRが大きく変動する」リスクを負います。このギャップを埋めるため、超長期国債の買い増しに加え、各社の運用戦略に応じて金利スワップ(IRS)や金利デリバティブ取引を活用したリスク管理の手法が取り入れられています。
トレンド③:プライベートアセット(オルタナティブ投資)の分散・強化
国内超長期債で基礎的なインカム(コア部分)を確保する一方、ポートフォリオ全体の収益性(超過収益・α)を高めるため、プライベートマーケット(相対取引市場)への投資配分が定着しています。
| 投資対象 | 主な特徴・狙い |
| プライベートデット(相対融資) | 海外・国内の企業向け直接融資(ダイレクト・レンディング)。公募社債よりも高い流動性プレミアム(高利回り)を獲得する。 |
| インフラストラクチャー投資 | 再生可能エネルギーや社会インフラへの出資。長期的かつインフレに強い安定したキャッシュフローを獲得する。 |
| プライベートエクイティ / 不動産 | 未公開株式やプライベートREIT・実物不動産。上場市場との連動性が低く、優れた分散投資効果を狙う。 |
4. 【徹底解説】生保運用部門の「中途転職市場」最新動向
運用戦略の高度化・複雑化に伴い、生命保険会社の中途採用(キャリア採用)市場は活性化の傾向を見せています。
なぜ今、生保の運用部門で中途採用が活性化しているのか?
従来の生保会社では「新卒一括採用の総合職が数年ごとの社内ローテーションで運用を担当する」スタイルが主流でした。しかし、以下の理由から社内人材の育成だけでは追いつかなくなり、外部の即戦力採用へシフトしています。
- 金融工学・クオンツ分析の高度化: ESR導入により、高度な数理モデルや金利デリバティブを扱う専門知識が必須となったこと。
- 非上場資産(プライベートアセット)の台頭: 個別企業のクレジット精査や相対交渉、ファンドのデューデリジェンス(DD)など、投融資のプロとしてのスキルが求められるようになったこと。
出身業界別のマッチング傾向
生保運用部門の中途採用者の多くは、他の金融機関からの転職組です。前職の強みがどのように生保で評価されるかをまとめました。
| 前職の出身業界 | 生保で評価される強み・経験 | 主な配属先ポジション |
| メガバンク・信託銀行 | 法人融資・クレジット審査能力、ALM・金利リスク管理の実務経験、プロジェクトファイナンス知識 | ALM・運用企画、プライベートデット運用、インフラ投融資 |
| 証券会社(市場・リサーチ) | マクロ経済・イールドカーブ分析、クオンツモデル構築力、Python/SQLを用いたデータ分析、金融マーケットの即応力 | 有価証券運用(債券・株式)、クオンツアナリスト、金利デリバティブ運用 |
| アセットマネジメント | 特定アセット(外債・PE・不動産等)の運用実績、外部ファンドのモニタリング・選定スキル(ゲートキーパー) | オルタナティブ運用、ファンドソーシング、運用企画 |
想定年収モデルと給与体系の変化
生保の運用部門は、金融業界の中でも「高年収とワークライフバランスの良さ」を兼ね備えた人気の高いフィールドです。
- 20代後半(アナリスト級): 600万 〜 900万円
- 30代前半(中堅アソシエイト・シニア): 900万 〜 1,300万円
- 30代後半〜40代(VP・管理職・正会員アクチュアリー): 1,400万 〜 2,000万円超
※上記年収モデルは各社の公開求人および転職サポート実績に基づく目安です。
近年では、外資系運用会社や投資銀行との人材争奪戦に対抗するため、日系大手生保でも高度専門人材を対象とした特別体系やジョブ型制度(日本生命における最大5,000万円程度の提示事例(2023年、海外M&AやIT・デジタル等の高度専門人材が対象)など)の導入が話題となるなど、優秀なスペシャリストを好待遇で迎える取り組みが広がっています。
5. 選考を突破するためのポイント・面接対策
生保運用部門への転職選考では、単に「運用のスキルがある」というだけでは採用されません。生保特有の運用思想を理解しているかが問われます。
① 志望動機の書き方(「なぜ投信・証券ではなく生保なのか」)
面接で必ず質問されるのが「なぜ証券やアセットマネジメントではなく、生保の運用なのか?」という点です。
- NG回答例: 「年収が高く、ワークライフバランスが整っていると聞いたから」「安定した環境で運用したいから」
- 好印象な回答例:
「前職(証券・アセマネ等)では単年度の短期的な収益追求やベンチマーク超過が中心でしたが、数十年単位で顧客の安心を保証する生保の【超長期・負債を意識した運用(ALM)】に惹かれました。前職で培ったクレジット分析力とデータ活用スキルを軸に、ESR規制下におけるリスク調整後リターンの最大化に貢献したいと考え志望しました。」
② 評価される資格
選考時に以下の資格を保持(または勉強中)していると、本気度と即戦力性の大きな証明になります。
- 証券アナリスト(CMA) / CFA: 運用部門全般で高く評価される王道資格。
- アクチュアリー試験(科目合格含む): ALM・リスク管理・数理領域を志望する場合、強力な武器になる。
- 日商簿記2級以上 / FP1級・CFP: 企業財務の分析力や資産形成の知見として好印象。
③ 面接で必ず聞かれる「生保運用ならではのギャップ」への回答例
面接官は、他業種からの転職者が入社後にカルチャーショックを受けないかを見ています。特に「生保は運用の自由度が制限されたり、合意形成に時間がかかったりするが大丈夫か?」という質問への準備が重要です。
模範解答アプローチ:
「問題ありません。生保の運用は、制限なくリターンを追うのではなく、ESRや負債特性という制約条件の中で最適解を導き出す『高度なパズル』だと捉えています。多角的なリスク検証を行い、関係部署と合意を形成しながら確実な付加価値を生み出すプロセスにこそやりがいを感じます。」
6. まとめ:今後の生保運用部門の展望とキャリアの魅力
生命保険会社の運用部門は、「国内金利の上昇」と「ESR(経済価値ベース新規制)」という追い風と制約の中で、「超長期円債による厳格なALM」と「プライベートアセット活用による超過収益獲得」を高度に両立させる新時代へ突入しました。
運用手法の高度化に伴い、金融市場における生保の存在感はさらに増しており、自社の巨大なバランスシートを活用して長期的な社会的インパクトを与えることができる環境です。
金融のプロフェッショナルとして、確固たる専門性を発揮しながら長期的なキャリアを築きたい方にとって、現在の生保運用部門はまさに絶好の転職チャンスと言えるでしょう。