 黒沼史宜
1. はじめに:銀行・証券から生保業界への転職が増えている理由
金融業界(メガバンク・地方銀行・証券会社・投資銀行など)でキャリアを重ねる中で、「短期的なノルマや単年度の業績追求に追われる働き方を見直したい」「より長期的・本質的な視点で運用や資金供給に携わりたい」と感じるプロフェッショナルは少なくありません。
そうした中、他の金融機関(銀行・証券・アセマネなど)から生命保険会社(生保)への転職が活発化しています。
生保業界は、日本銀行の金利上昇や経済価値ベース新規制(ESR)の導入に伴い、運用の高度化を進めており、外部の優秀な金融人材を積極的に獲得しています。本記事では、銀行や証券会社から生保へ転職するメリットや評価されるスキル、年収・選考対策について詳しく解説します。
2. 銀行・証券から生命保険会社へ転職する5つのメリット
銀行や証券会社から生命保険会社(特に資産運用・ALM・リスク管理・企画部門など)へキャリアチェンジすることには、生保という業態ならではの明確なメリットが存在します。
① 「超長期視点」での運用の魅力(単年度・短期の収益追求からの解放)
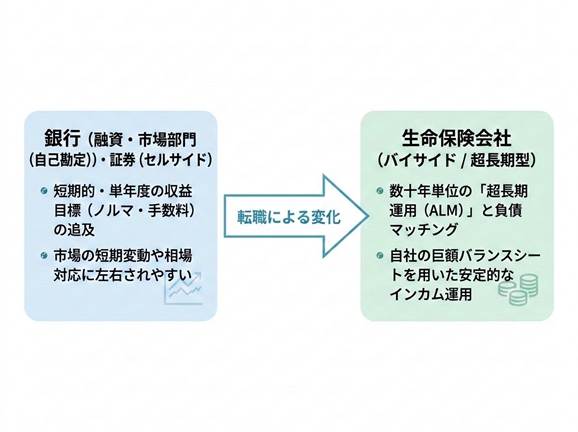
証券会社の市場部門や投資信託・アセットマネジメント等では、四半期・単年度のベンチマーク超過(αの獲得)や短期的な取引収益が強く求められます。一方、生保の運用は契約者から預かった数十年に及ぶ超長期の資金を扱うため、「20年・30年先の保険金支払いに合わせた超長期の安定運用(ALM:資産・負債総合管理)」が軸となります。
短期的な相場変動に振り回されることなく、長期的視点で企業やインフラプロジェクト、社会課題解決(ESG・トランジションファイナンス)に資金を供給できるため、金融本来の役割に立ち返った本質的な仕事に携わることができます。
② ワークライフバランスの改善(厳格な残業管理と計画的な働き方)
外資系証券や投資銀行、銀行の激務環境と比較して、生保会社はワークライフバランスと年収のバランス(コスパ)に非常に優れていると評価されます。
機関投資家(バイサイド)として自社資金を運用する立場であるため、銀行の融資部門における突発的な顧客対応や市場部門の相場対応、セルサイド特有の連日の深夜残業が発生しにくく、労務管理・有給消化推進も徹底されています。家族との時間や自己研鑽(資格取得等)の時間を確保しやすい環境です。
③ 安定した高い年収水準と明確な給与モデル
生保業界は全産業の中でも給与水準が高く、特に大手生保・外資系生保の総合職・専門職は30代で1,000万円を超え、管理職や専門職トップクラスでは1,500万円〜2,000万円以上の年収レンジが狙えます(※年収水準は会社や役職、個人のパフォーマンスにより異なります)。
さらに最近では、外資系投資銀行等との人材獲得競争に対抗するため、高度な専門スキルを持つ人材に対して「ジョブ型専門職制度(特別給与体系)」を導入する日系生保が広がっています。例えば日本生命では、2023年より海外M&AやIT・デジタルなどで高度な専門性を持つ人材を対象に最大5,000万円程度の年収を提示する給与体系を導入しており、スキルに応じた適正な報酬が得られる環境が整いつつあります。
④ 異業種・前職の強みをダイレクトに活かせるポジションの多さ
生保の業務領域は非常に多岐にわたります。
- 銀行での融資・クレジット審査経験 ➔ プライベートデット・相対融資・プロジェクトファイナンス運用へ
- 証券会社での市場分析・クオンツ経験 ➔ 有価証券運用・金利デリバティブヘッジ・数理(アクチュアリー)モデル構築へ
- アセマネでのファンド選定経験 ➔ オルタナティブ(インフラ・PE・不動産)ファンド出資・モニタリングへ
このように、他金融機関で培ったスキルがそのまま「即戦力」として評価される環境が整っています。
⑤ 超大型バランスシートを動かす社会的影響力の大きさ
日本の大手生保は単体で数十兆円規模の運用資産を抱える「巨頭」です。自社の巨大なバランスシートを活用し、国債・社債の大量引き受けや、脱炭素に向けたプロジェクト、海外インフラへの直接出資など、個人のノルマ営業では味わえない国家・地球規模のダイナミズムを持って案件に携わることができます。
3. 生保業界で高く評価される銀行・証券出身者のスキル
生保の中途採用において、前職の出身金融機関ごとに特に評価される強み・経験は以下の通りです。
| 前職の出身業界 | 評価されるスキル・経験 | 主な転職先ポジション |
| メガバンク・信託銀行 | ・企業財務・クレジット審査能力 ・ALM・金利リスク管理の知見 ・プロジェクトファイナンス・構造化金融の経験 | ・プライベートデット運用 ・インフラ・不動産投融資 ・ALM・運用企画部門 |
| 証券会社(市場・リサーチ・IBD) | ・マクロ経済・イールドカーブ分析力 ・クオンツモデル構築(Python/SQL等) ・有価証券取引・市場への即応力 | ・有価証券(債券・株式)運用 ・クオンツ・デリバティブ分析 ・リスク管理・ESR数理モデル |
| アセットマネジメント | ・特定アセット(外債・PE・不動産等)の運用実績 ・外部委託先ファンドのデューデリジェンス(DD)能力 | ・オルタナティブ運用・ファンドソーシング ・運用戦略・ゲートキーパー業務 |
4. 転職後に感じやすい「ギャップ」と対策
メリットが大きい一方で、他金融機関から生保へ入社した人が最初に戸惑いやすいポイント(ギャップ)もあります。事前に理解しておくことで、面接対策や入社後のスムーズな適応に繋がります。
「リターン追求」から「ALM・リスク管理優先」への思考切り替え
証券会社や投信会社では「いかに高いリターンを出してベンチマークに勝つか(αの獲得)」が至上命令です。しかし、生保では「負債(将来の保険金支払)の金利感応度と資産の特性が合っているか(ALM)」および「ESRなどの規制下で資本効率(リスク調整後リターン)が最適化されているか」が最優先されます。単にリターンが高いだけの投資手法は、リスク量が大きすぎて採用されないケースがあります。
意思決定における慎重さ・合意形成プロセス
契約者の巨大な資金を扱う生保会社では、リスク管理委員会、法務、数理(アクチュアリー)部門など、多角的なチェックを経て意思決定が行われます。外資系証券や投資銀行出身者が感じる「スピード感の違い」は、それだけ堅牢なリスク管理体制が敷かれていることの裏返しでもあります。
5. 選考を突破するための志望動機・面接対策
生保運用・企画部門の面接では、他金融との違いを理解した上での「説得力のある志望動機」が合否を分けます。
なぜ生保なのか?(他金融との決定的な違いの言語化)
面接で確実に問われるのが「なぜ銀行や証券、投資信託ではなく、生命保険会社なのか?」という質問です。
【好印象な回答例アプローチ】
「前職の証券会社(銀行)では単年度の業績目標や短期的な相場変動への対応が中心でしたが、顧客の『安心』を数十年単位で支える生命保険会社の【超長期のALM運用】に強い魅力を感じました。前職で培ったクレジット審査力と金利分析力を活かし、ESR規制下における制約条件の中で最適解を出す本質的なリスク管理・運用に貢献したいと考え志望しました。」
評価される資格・アピールポイント
選考において以下の資格を保持、または取得に向けて勉強中であることをアピールすると、即戦力性と本気度の両面で高く評価されます。
- 証券アナリスト(CMA) / CFA: 運用部門を目指す上での王道資格。
- アクチュアリー試験(科目合格含む): ALM・リスク管理・数理領域で絶大な強みを発揮。
- 日商簿記2級以上 / FP1級・CFP: 企業財務分析やライフプランニングの基礎知識として高評価。
6. まとめ:金融プロフェッショナルの持続可能なキャリアパス
銀行や証券会社で磨いた財務分析力・市場感度・リスク管理スキルは、生命保険会社の資産運用・企画部門において非常に高く評価されます。
「短期的なノルマや相場対応から抜け出し、長期的かつ本質的な資金運用に携わりたい」「高い年収水準を維持しながら、持続可能なワークライフバランスを実現したい」と考える金融プロフェッショナルにとって、生命保険会社への転職は極めて有力で魅力的なキャリア選択肢と言えるでしょう。