




ベンチャーキャピタル(VC)の基礎知識
ベンチャーキャピタルとは?
ベンチャーキャピタル(VC)とは、将来的な高成長が見込まれる未上場の新興企業やスタートアップに対し、出資(株式の取得)の形で資金を提供する投資会社(ファンド)です。単に資金を供給するだけでなく、役員派遣や事業支援などのハンズオンで経営に関わり、企業価値を高めることが大きな特徴です。VCは、支援先企業の株式上場(IPO)やM&A(企業の売却・合併)などを通じて保有株式を売却(EXIT)し、キャピタルゲイン(売却益)を得ることを目的としています。
ベンチャーキャピタルの仕組み
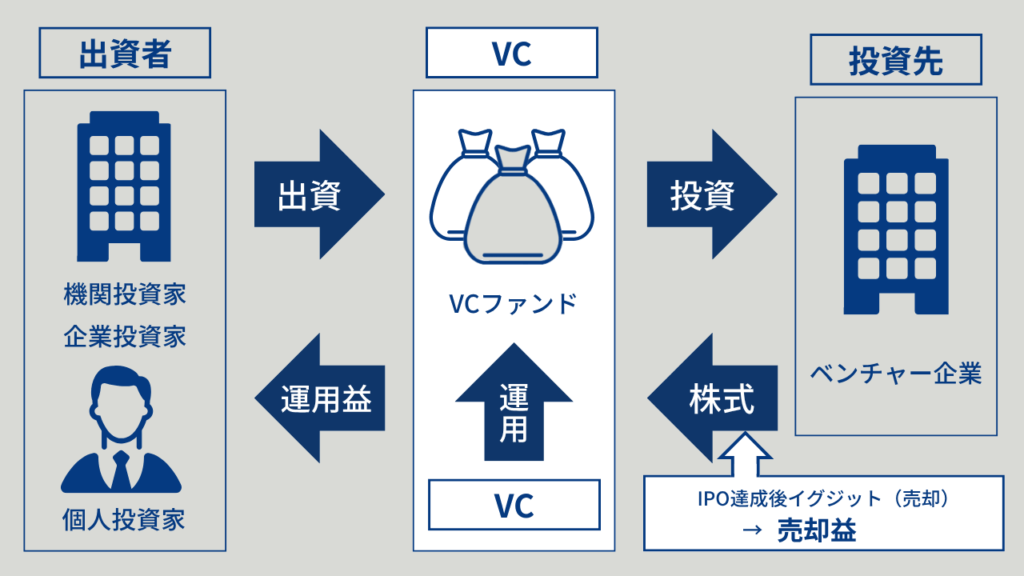
ベンチャーキャピタルは、機関投資家や企業などから集めた資金で投資ファンドを形成し、高い成長が見込まれる未上場企業に出資します。厳格な事業審査を経て有望な案件へ投資を行うとともに、経営ノウハウや人的ネットワークなどのリソースを提供します。出資後は継続的なハンズオン支援によって企業価値を高め、株式上場(IPO)やM&Aなどのエグジット(Exit)を通じて株式を売却し、キャピタルゲインを得る仕組みです。
VCと他の資金調達手段との違い
VCによる資金調達は株式(新株)の発行に伴う出資であるため、銀行融資とは異なり返済義務がありません。また、事業実績や担保を重視する銀行融資に対し、VCは将来的な事業成長性やイノベーションの可能性を評価して投資を行います。一方で、VCへの株式交付により株主比率が変化するため、経営への介入や決定権の影響を受ける可能性があります。しかし、VCは単なる資金提供者にとどまらず、経営課題の解決をともに行う強力なパートナーとなり得ます。
スタートアップ・エコシステムにおけるVCの役割
VCは資金供給にとどまらず、スタートアップ・エコシステム全体の発展を牽引する基盤としての役割を果たしています。リスクマネーを供給することで革新的な技術やサービスの創出を促し、新産業の形成や雇用の拡大、経済成長に寄与します。さらに、出資先企業同士や大企業、専門家とのネットワーク形成を促進することで相互の協業を生み出し、イノベーションの創出を加速させます。
ベンチャーキャピタルの歴史と発展
現代的なVCの起源はアメリカにあります。1946年、ハーバード・ビジネス・スクール教授のジョルジュ・ドリオ氏らが設立したアメリカン・リサーチ・アンド・デベロップメント・コーポレーション(ARD)が初の本格的なVCとされています。その後、シリコンバレーを中心にITやバイオ領域へ拡大し、世界の起業家支援モデルとして定着しました。日本では1970年代から中小企業中小企業投資育成会社や金融機関系VCが誕生し、1980年代以降に独立系VCの設立が進むなど、現在にかけてエコシステムの拡充が図られています。


ベンチャーキャピタルの種類と特性
独立系VCとコーポレート・ベンチャーキャピタル(CVC)
ベンチャーキャピタル(VC)は、設立母体や運営形態によって主に「独立系VC」と「コーポレート・ベンチャーキャピタル(CVC)」に分類されます。独立系VCは親会社を持たず、金融機関や機関投資家などの外部から集めた資金(ファンド)を中心に運用し、高い財務的リターン(キャピタルゲイン)の獲得を主目的とします。一方、CVCは事業会社が主導して設立・運営するVCであり、財務的リターンだけでなく、自社事業とのシナジー創出や新規事業開発といった戦略的目的を重視して投資を行います。スタートアップ側は、自社の成長フェーズや目的に応じて最適なパートナーを見極めることが重要です。
国内VCと海外VCの特徴と支援の違い
国内VCと海外VC(特に米国を中心とするグローバルVC)では、ファンド規模、評価基準、ネットワークの広がりに違いがあります。国内VCは日本市場や国内法制度に精通しており、国内起業家に対する手厚いハンズオン支援や大企業とのマッチングを得意とします。一方、海外VCはファンドの資金規模が非常に大きく、リード投資家として一回あたりに巨額の資金を投入する傾向があります。海外VCからの調達は、海外拠点開設やグローバル市場への迅速な参入・進出を目指すスタートアップにとって大きな強みとなります。
成長ステージに応じたファンドの種類と役割
VCファンドは、投資対象企業の成長段階(シード、アーリー、ミドル、レイター)に応じて異なる役割を果たします。シードファンド(またはエンジェルファンド)は、創業直後やプロダクト開発段階の初期スタートアップに対し、事業検証やプロダクト・マーケット・フィット(PMF)達成に向けた少額〜中規模の資金と密着型の経営支援を提供します。一方、レイター期などを対象とする大型ファンドは、すでに事業モデルが確立し事業拡大フェーズにある企業に対し、マーケティング強化やM&A、IPO準備のための大規模な成長資金を供給します。
業界特化型(セクター特化型)VCの強み
業界特化型(セクター特化型)VCは、ディープテック、ヘルスケア・バイオ、フィンテック、Web3など、特定分野に絞って投資を行う機関です。キャピタリスト自身がその業界の専門知識や技術的見識を持ち、薬機法等の規制対応や知財戦略、専門機関・研究機関との高度なネットワークを活用した独自の支援体制を構築しています。参入障壁や技術的難易度が高い領域で事業を展開するスタートアップにとって、事業化の精度を高める強力な支援基盤となります。
ファンドの運用期間(ファンドライフ)と投資サイクル
一般的なVCファンドの運用期間(ファンドライフ)は10年(必要に応じて1〜2年の延長枠あり)で設計されています。運用の流れは、設立から最初の3〜5年間で投資先を選定・出資する「投資期間」、その後投資先企業の事業成長・企業価値向上を伴走支援する「育成期間」、そして最終的にIPOやM&A(EXIT)を通じて株式を現金化し投資家に分配する「回収期間」へと推移します。スタートアップ側は、VCのファンド設立年や運用残存期間を把握し、自社のEXITタイムラインと整合性を取ることが戦略上不可欠です。

ベンチャーキャピタルによる投資プロセス
VC(ベンチャーキャピタル)の投資選定基準
ベンチャーキャピタル(VC)が投資先を選定する際は、対象企業の成長ポテンシャル、市場規模(TAM/SAM/SOM)、競合に対する優位性、そして経営陣(創業者)の資質や実行力を総合的に評価します。特に、年平均成長率(CAGR)が高い魅力的な市場をターゲットにしているか、他社が模倣しにくい独自の強み(モート)を有しているかが重視されます。さらに、IPOやM&Aといったエグジット(EXIT)を通じて、期待するROI(投資利益率)やIRR(内部収益率)を実現できる明確なシナリオがあるか、デューデリジェンス(詳細調査)前のスクリーニング段階から厳格に見極められます。
投資前の精査プロセス(デューデリジェンス)
投資検討(初回面談やピッチ)を経て基本合意書(LOI/タームシート)を締結したのち、VCは「デューデリジェンス(DD)」と呼ばれる多角的な詳細調査を実施します。DDでは、事業性・財務・税務・法務・人事・技術(プロダクト)などの各領域において、事業計画の現実性や法的・ガバナンス上のリスクを厳密に検証します。面談やデモテスト、プロダクトのコードレビューや顧客ヒアリング(リファレンスチェック)などを通じて総合的なリスクと成長可能性を評価し、投資委員会での最終判断へ繋げます。
資金調達後の経営関与とハンズオン支援
投資実行後、VCの役割は資金供給にとどまりません。取締役の派遣やオブザーバーとしての参加を通じて経営判断に関与し、企業の成長をサポートします。具体的な支援(ハンズオン支援)としては、事業戦略の策定やアライアンス先・顧客の紹介、採用支援(CXOクラスの人材誘致)、次回ラウンドでの追加資金調達(フォローオン投資)に向けたロードマップ作成などが挙げられます。このように課題解決へ伴走することで、投資先企業の成約確率を高め、企業価値(Enterprise Value)の向上を図ります。
投資リターンを最大化させる構造と戦略
VCファンドのリターンは、ポートフォリオ(投資先企業群)全体のうちごく一部の爆発的に成長する企業(ホームラン案件)によって大部分がもたらされる「パワーロー(冪乗則)」の原則に基づいています。そのため、各投資先への経営関与や大企業・ポートフォリオ企業間のシナジー創出によって個別企業の価値最大化を図りつつ、適切なエグジットの時期と手法(IPOまたはM&A)を見極めます。明確なエグジット戦略のもとで株式価値を高めることが、投資家(LP)への分配金を最大化させる鍵となります。
投資失敗リスクとリスクマネジメントの実際
スタートアップ投資は高いリターンが見込める一方で、出資先の過半が目標に達しない、あるいは破綻する高いリスクを抱えています。失敗の要因としては、プロダクト・マーケット・フィット(PMF)の未達成、キャッシュアウト(資金ショート)、競合の台頭、経営陣の対立やガバナンス不全などが挙げられます。こうしたリスクに対応するため、VCは分散投資によるポートフォリオの構築、継続的なモニタリングによる早期の経営改善支援、過度の資金投下を防ぐステージド・インベストメント(段階的投資)などを通じてリスクコントロールを行います。
ベンチャーキャピタルと企業の関係性
VC(ベンチャーキャピタル)によるハンズオン支援の実例
ベンチャーキャピタル(VC)は、単に資金を提供するだけでなく、企業の成長を加速させるハンズオン支援を行います。例えば、スタートアップの事業拡大時に適切なネットワークを通じて新規顧客や事業提携パートナーの紹介を行います。また、事業戦略の再構築やマーケティング、採用・組織作りなどの専門知識を活用し、経営課題の解決をサポートします。さらに、起業家向けコミュニティの運営や経営陣のトレーニングなどを通じて多角的な支援を提供し、投資先企業の企業価値向上を促進します。
スタートアップがVCから資金調達するメリット
スタートアップにとってVCから出資を受けるメリットは多岐にわたります。まず、VCの資金は株式(新株)の発行に伴う出資であるため返済義務がなく、財務面での負担を抑えながら事業へ集中的に投資できます。また、VCのネットワークや経営ノウハウを活用することで、事業成長を大幅に加速させることが可能です。さらに、著名VCからの出資実績(シグナリング効果)により企業の社会的信用が高まり、採用活動や他の投資家・取引先からの評価が向上します。これにより、大規模な新規技術開発やグローバル市場への迅速な参入も狙いやすくなります。
VCから出資を受ける際の注意点とリスク
VCから出資を受ける際は、いくつかの注意点があります。株式の発行により経営陣の持株比率が低下するため、経営権が希薄化する点に注意が必要です。また、VCはファンドの回収(EXIT)を目指して急速な事業成長を求めるため、経営方針を巡って経営陣と意見が対立する可能性があります。そのため、VCの投資方針やキャピタリストとの相性・信頼関係が非常に重要です。さらに、投資契約の締結時には、優先株式の条件や取締役の派遣、EXIT期限に関する取り決めなどを詳細に確認し、将来的な不利益やトラブルを防ぐ必要があります。
共創パートナーとしてのVCとの関係性
VCは単なる資金提供者(投資家)にとどまらず、事業を共に拡大させる共創パートナーとしての側面を持ちます。VCはスタートアップに伴走し、事業計画のブラッシュアップや新規市場開拓の助言を行います。また、LP投資家(出資者)である大手企業との事業共創(オープンイノベーション)の立ち上げや、海外拠点を活用したグローバル展開の支援など、自社の持つリソースを最大限に活用してスタートアップの価値創造に寄与します。
投資契約締結後のコミュニケーションと関係構築
出資契約締結後、VCと投資先企業との間における定期的かつ透明性の高いコミュニケーションが事業成功の鍵となります。株主総会や取締役会だけでなく、定例ミーティングなどを通じて売上・KPIの進捗、資金繰り、経営課題などを迅速に共有することが求められます。透明性を持って課題を共有することで、VCから適切な経営支援を引き出すことが可能です。一方で、経営陣はVCの助言をすべて鵜呑みにするのではなく、自社のビジョンや主主体性を保ちながら双方の意見を調整していく姿勢が重要となります。
これからベンチャーキャピタルを活用するために
VCからの資金調達に最適なタイミングを見極める方法
ベンチャーキャピタル(VC)からの資金調達を成功させるには、適切なタイミングを見極めることが重要です。創業直後のシード期やプロダクト・マーケット・フィット(PMF)達成後の拡大期(グロース期)など、自社の成長ステージに応じた資金ニーズと使途を明確にすることが求められます。VCは将来的に高い成長とリターンが見込まれる企業へ出資を行うため、事業計画の精度を高め、明確なトラクション(実績)を示す準備を整えることが不可欠です。また、自社の競合優位性を提示し、IPOやM&Aといったエグジット(EXIT)への道筋を具体的に描くことが求められます。
起業家が押さえるべきVC投資の構造とルール
VCとの交渉や協業をスムーズに進めるには、VCの投資モデルや運用構造を理解しておく必要があります。VCは資金提供の対価として株式を取得するため、出資比率(持ち株比率)に応じて経営権の一部を共有することになります。そのため、株式の希薄化リスクを管理し、VCとEXITに向けた目標を合致させることが重要です。また、一般的に10年程度とされるファンドの運用期間内にリターンを創出する必要があるため、再現性の高い事業成長シナリオや、透明性の高い財務・経営報告体制(ガバナンス)の構築が不可欠となります。
自社に合った国内外の主要VCの調査・選定
資金調達を効率的に進めるためには、自社の事業領域やフェーズに合致したVCを調査・選定することが重要です。国内では、JAFCOやグロービス・キャピタル・パートナーズ(GCP)をはじめとする大手の独立系VCなどがスタートアップ支援を牽引しています。一方、海外(主に米国)の著名VCとしては、セコイア・キャピタル(Sequoia Capital)やアセロ(Accel、旧アクセル・パートナーズ)などが挙げられます。各VCのファンド規模、投資領域(IT、ディープテック等)、投資ステージ(シード〜レイター)、過去の投資・ハンズオン実績を分析し、自社にとって最適なパートナーを見極めることが肝要です。
VCとの良好なパートナーシップを築くポイント
VCと良好な関係を構築・維持するには、透明性の高いコミュニケーションと目標の共有が不可欠です。定期的な経営報告やボードミーティング(取締役会)を通じて事業進捗や財務状況を正確に共有し、課題が発生した際には早期に相談して解決を図る姿勢が求められます。また、VCが保有する業界ネットワークや採用支援、事業提携の機会を能動的に活用することで、事業成長を一層加速(アクセラレーション)させることができます。経営の主導権は起業家自身が持ちつつも、VCのアドバイスを柔軟に取り入れながら共創パートナーとして連携することが、企業価値の最大化につながります。
自社の成長フェーズと属性に適合するファンドの選定方法
自社に適したファンドを選ぶ際は、ファンドの投資方針、残存運用期間、および運用規模を正確に把握することが重要です。シード期に特化したファンドと、事業拡大期(シード以降〜レイター期)を対象とする大型ファンドでは、求められる投資対効果(ROI)やリスク許容度、ハンズオンの支援スタイルが大きく異なります。また、VCが注力する専門分野(SaaS、ヘルスケア等)や過去のポートフォリオ企業とのシナジー可能性も考慮する必要があります。さらに、実際に伴走する担当キャピタリストのトラックレコード(過去の支援実績)や人間性、支援体制を見極めることが、実りあるパートナーシップを築くキーとなります。
PEファンド、ベンチャーキャピタル(VC)の最新求人情報
- バリューアップ担当/長期保有型の投資会社/年収:1200万円~/東京都
- PEファンド・会社法関連事務/不動産会社/年収:~800万円/東京都
- 独立系PEファンドにおける投資業務(アソシエイト〜マネージャー)/年収:~1200万円/神奈川県
- オルタナティブ運用部 ファンド運用/国内大手アセマネ会社/年収:800万円~1800万円/東京都
- ファンド管理業務(Vice President、Senior Associate)/金融グループ系PEファンド/年収:800万円~1200万円/東京都
- ファンド管理業務(Vice President、Senior Associate、Associate)/金融グループ系PEファンド/年収:800万円~1200万円/東京都
- バリューアップ担当 AI Strategy and Operation/外資PE出身者が設立したバイアウトファンド/年収:800万円~1600万円/東京都
- 外資大手バイアウトファンドにおけるポートフォリオチーム/年収:1400万円~/東京都
- <勤務地福岡>地域特化型ファンドの投資担当(Manager)/年収:1000万円~1400万円/福岡県
- 外資系バイアウトファンドの投資先経営人材(投資先は応相談)/年収:1600万円~/東京都
- スタートアップ事業連携推進職/大手保険会社ホールディングス/年収:~1600万円/東京都
- Deeptech領域 キャピタリスト/世界的なアクセラレーター&VC/年収:~800万円/東京都
- バイオ・ライフサイエンス領域 ベンチャーキャピタリスト(投資担当)/日系大手証券会社/年収:~800万円/東京都
- 【大阪府】ベンチャーキャピタリスト/大手PE投資会社/年収:~800万円/大阪府
- キャピタリスト(Founder・COO直下)/独立系ベンチャーキャピタル/年収:~1400万円/東京都
- ベンチャーキャピタリスト(ライフサイエンス領域)/大手投資会社傘下VC/年収:800万円~1000万円/東京都
- 【東京】VCスタートアップ投資(Principal/Senior Associate)/世界的なアクセラレーター&VC/年収:~/東京都
- 【2026/11/11(水)19:00-19:45 ※zoom】国内最大手VCによる候補者様向け説明会(応募意思不問)/年収:~1600万円/東京都
- キャピタリスト/ディープテックに特化した独立系VC/年収:~1800万円/東京都
- プロフェッショナル/ハンズオン型経営コンサルティング会社/年収:~1600万円/東京都
この記事を書いた人

コトラ(広報チーム)
金融、コンサルのハイクラス層、経営幹部・エグゼクティブ転職支援のコトラ。簡単無料登録で、各業界を熟知したキャリアコンサルタントが非公開求人など多数のハイクラス求人からあなたの最新のポジションを紹介します。




